“Bagi saya quotation je dulu, saya nak compare”.
Inilah kesilapan ramai prospek yang nak ambil medical card dan kesilapan juga ejen yang terus bagi quotation tanpa memberikan penerangan terlebih dahulu.
Saya yang dah 6 tahun ni pun, belum tentu boleh faham quotation medical card daripada pengendali takaful selain Great eastern Takaful. Jadi, bila prospek dapat quotation daripada pelbagai pengendali takaful, mereka hanya compare satu perkara sahaja….berapa bayaran bulanan. Di sinilah bermulanya kesilapan mereka. Rasa menyesal akan mula terbit semasa nak gunakan medical card kerana tak cukup untuk bayar bil hospital yang tinggi.
…mereka hanya compare satu perkara sahaja….berapa bayaran bulanan. Di sinilah bermulanya kesilapan mereka.
Dalam artikel ini, saya terangkan apa yang anda perlu berikan perhatian apabila nak ambil medical card. Nilai caruman, iaitu berapa anda nak kena bayar, letak sebagai pertimbangan terakhir. Bukan tidak penting tetapi jangan letakkan sebagai pertimbangan awal.
Baca sampai habis, anda akan faham dan insyaAllah anda tidak akan menyesal.
Ada 5 perkara yang anda perlu beri perhatian apabila anda nak ambil medical card: –
1. Had Tahunan dan Seumur Hidup
Rata-rata prospek yang saya tanya, mengapa mereka nak ambil medical card, jawapan mereka menjurus kepada mereka tidak ada duit nak bayar kos rawatan yang semakin hari semakin meningkat.
Perkara paling penting untuk diberi perhatian ialah mengentahui had tahunan dan had seumur hidup yang anda perlukan. Ada yang merasakan RM100,000 setahun dah mencukupi. Hakikatnya, saya ada kes di mana seorang pemegang medical card dimasukkan ke hospital selama 43 hari dan bil hospitalnya mencecah sehingga RM468,000!!!
Bil hospital RM468,000 untuk 43 hari di dalam wad!!!
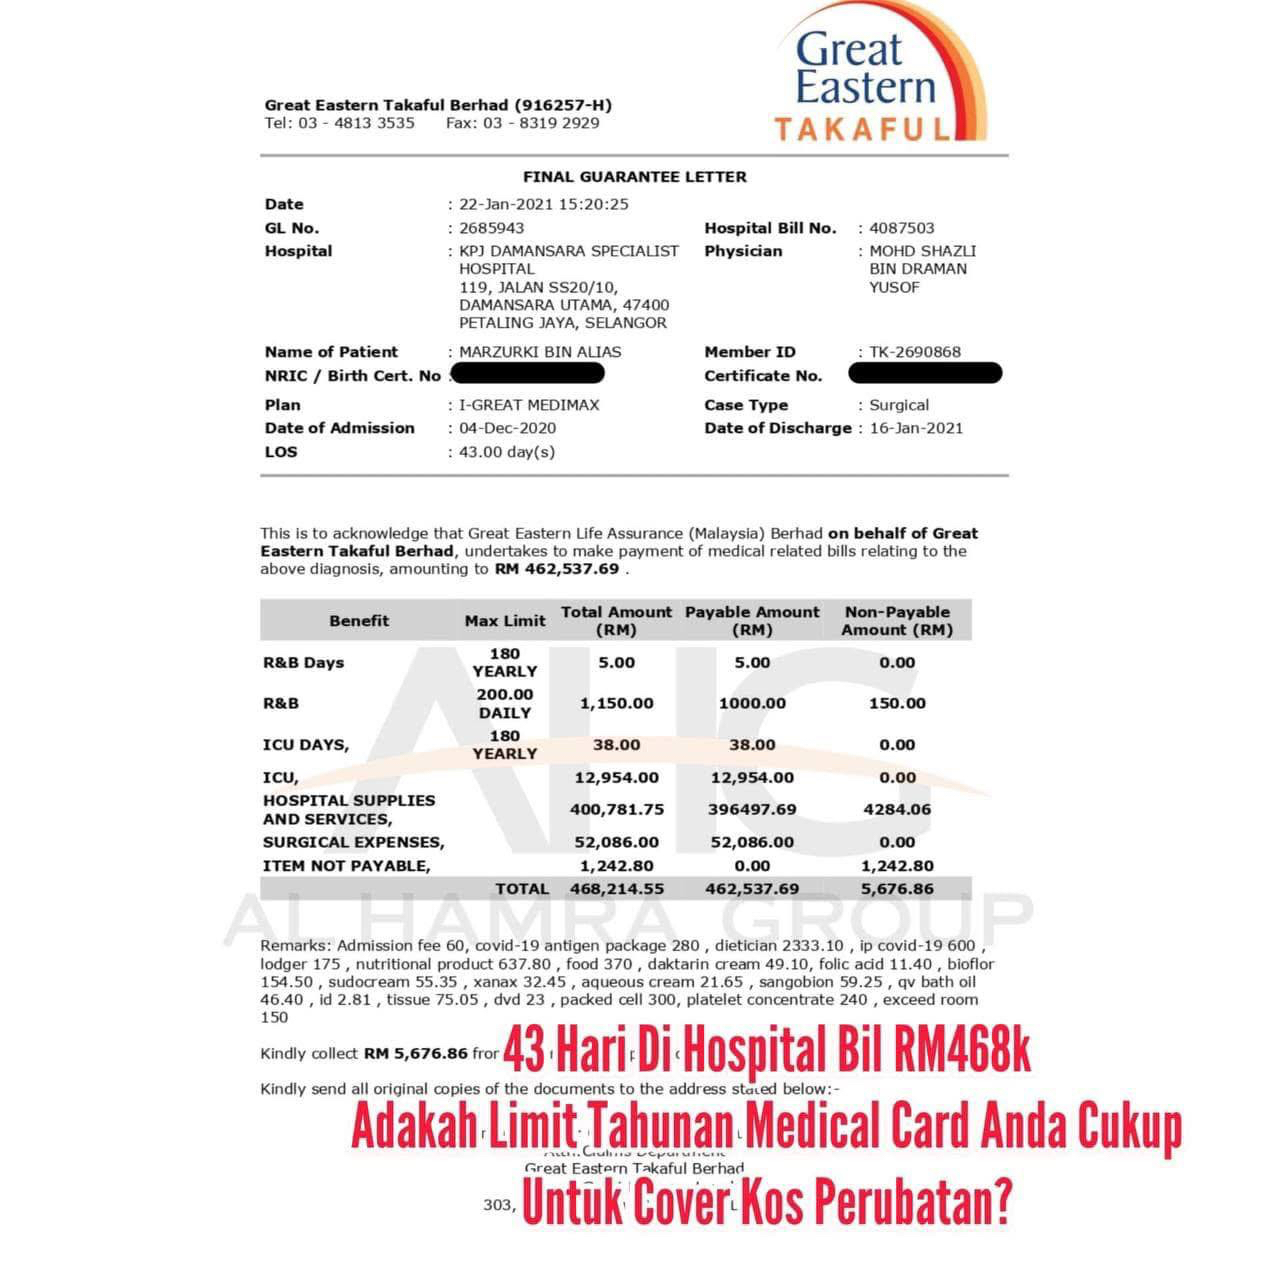
Bayangkan anda ambil medical card dengan had tahunan yang rendah, RM300,000 contohnya. Bila masuk hospital dan dapat bil seperti di atas, anda mesti akan tidak puas hati sebab masih perlu bayar RM100,000++ bil hospital.
Maka, sebab itu, anda perlu ambil medical card dengan had tahunan yang tinggi.
Untuk had seumur hidup, sebolehnya elakkan pelan yang menawarkan perkongsian had tahunan dan had seumur hidup.
Contohnya jika medical card anda berkongsi had tahunan dan seumur hidup yang sama iaitu RM2juta.
| Tahun | Kadar Penggunaan |
| 2025 | RM800,000 |
| 2027 | RM200,000 |
| 2028 | RM50,000 |
| 2032 | RM350,000 |
| 2033 | RM200,000 |
| 2035 | RM400,000 |
| JUMLAH | RM2JUTA |
Maka, apa yang akan berlaku ialah medical card anda akan tamat pada tahun 2035 dan anda berkemungkinan besar tak boleh nak buat permohonan yang baru kerana anda dah ada penyakit.
Mungkin ada yang mengatakan tidak logik dengan bil hospital setinggi itu dan sekerap itu. Seorang sahabat saya disahkan menghidap leukimia pada pertangahan tahun 2023. untuk 8 bulan pertama, bil rawatan beliau mencecah RM679,000 dan 2 bulan lepas, ketika bersarapan dengannya, saya tanyakan berapa jumlah kos rawatan beliau sehingga kini.
Katanya, dalam masa 3 tahun ini, bil rawatan beliau sudah mencecah hampir RM1.2juta
Di GETB, pelan medical card kami didatangkan dengan: –
2. Bilangan Hari Dalam Setahun
Ini merujuk kepada berapa hari dalam setahun anda boleh menggunakan medical card anda.
Ada sesetengah pelan yang menghadkan penggunaan medical card kepada maksimum 180 hari dalam setahun. Contohnya, medical card anda mempunyai ciri berikut: –
| Perkara | Tempoh |
| Had Tahunan | RM2juta |
| Had Bilangan Hari | 180 hari |
Sekiranya anda berada di wad selama 8 bulan dengan pecahan seperti berikut: –
| Tempoh | Bil Hospital |
| 6 bulan pertama | RM500,000 |
| 2 bulan berikutnya | RM100,000 |
Walaupun jumlah bil anda sebanyak RM600,000 masih dalam linkungan had tahunan RM2juta, anda tetap kena bayar RM100,000 dari bil hospital anda kerana anda telah melepasi tempoh 180 hari yang ditetapkan.
Di GETB, pelan medical card kami didatangkan tanpa had bilangan hari dalam setahun.
3. Tempoh Sah Medical Card
Ia merujuk kepada berapa lama anda boleh menggunakan medical card anda atau bilakah medical card anda akan tamat?
Pelan yang terbaik adalah yang memberikan tempoh yang paling lama kerana semakin kita menua, semakin kita berpotensi untuk sakit dan kita akan lebih memerlukan medical card semasa kita tua nanti.
Ada sesetengah medical card yang menawarkan tempoh penggunaan sehingga usia mencecah 70 tahun. Apa yang akan berlaku ialah, jika anda hidup melepasi usia 70 tahun, anda tidak akan ada medical card lagi selepas itu kerana medical card anda telah tamat pada usia anda 70 tahun.
Di GETB, pelan medical card kami menawarkan tempoh sehingga anda mencapai usia 100 tahun.
Jangka hayat lelaki di Malaysia adalah sekitar 73 tahun dan perempuan 78 tahun.
4. Cash Value (CV)
Fungsi utama CV ialah untuk memastikan kelangsungan (sustainability) pelan medical card anda. Dengan kata lain, jika anda tidak mampu atau terlupa untuk membayar caruman anda, maka secara automatik, wang dari CV anda akan digunakan untuk membayar caj tabarru’ bagi pelan medical card anda.
Pelan yang tidak mempunyai CV akan lebih mudah untuk lapse. Jika anda tidak atau terlupa membayar selepas tamat tempoh 30 hari dari tarikh kena bayar (due date), maka medical card akan auto lapse.
Saya ada seorang prospek yang mana pelan medical cardnya yang lama tidak ada cash value. Medical card beliau telah berusia 8 tahun. Tidak pernah culas membuat bayaran setiap bulan. Pada penghujung tahun 2024, sistemn tidak dapat untuk caj kad kredit beliau dan mengakibatkan medical card yang dibayar selama 8 tahun, auto lapse selepas itu.
Di GETB, pelan medical card kami ada Cash Value
5. Waiver
Waiver ialah keadaan di mana anda dikecualikan untuk membayar caruman pelan medical card anda sekiranya anda disahkan menghidap sakit kritikal seperti kanser, serangan jantung, angin ahmar, sakit buah pinggang (tahap akhir) atau anda disahkan mengalami hilang upaya kekal menyeluruh.
Bayangkan situasi ini tanpa waiver: –
Bayangkan situasi ini tanpa waiver: –
Anda bayar medical card anda setiap bulan selema 5 tahun. Pada tahun ke-6, anda disahkan menghidap kanser dan terpaksa berhenti kerja untuk menjalani rawatan untuk tempoh masa yang panjang. Tanpa pendapatan, anda masih perlu meneruskan caruman seperti biasa. Ia akan membebankan anda dan kemungkin besar, anda terpaksa berhenti bayar medical card anda dan ia akan lapse selepas itu.
Jika anda ada manfaat waiver ini, anda tidak perlu fikir tentang bayaran caruman medical card anda kerana nda telah mendapat pengecualian.
Setelah anda mengenalpasti kelima-lima perkara di atas, barulah anda sesuaikan dengan kedudukan kewangan anda dan melihat kepada kemampuan anda untuk membayar caruman setiap bulan. Dengan cara ini, anda akan lebih berpuas hati kerana anda tahu apa yang anda dapat dengan apa yang anda bayar dan bukannya ambil pelan sebab murah tanpa mengetahui apa yang anda dapat dengan apa yang anda bayar.